【徹底解説】専従者とは?家族給与を経費にして節税する条件と3つの落とし穴
個人事業主として事業が軌道に乗り始めると、避けて通れないのが「家族に支払う給料を経費にできないか」という税金上の疑問です。日本の税法上、生計を一にする配偶者や親族への給与支払いは、原則として経費(必要経費)に算入できません。しかし、その例外として法律上認められている強力な特例が「専従者」制度です。 (あわせて読みたい:100均スナップボタン打ち具は本当に買える?在庫真相と代用裏技を徹底解説)
事業主の所得を家族に分散させることで、所得税の累進課税を大幅に緩和できるメリットがある一方、安易に導入すると「配偶者控除が消滅して逆に世帯の手取りが減る」「税務署から過大給与として否認される」といった手痛い落とし穴も潜んでいます。制度の根拠となる所得税法第57条の規定を踏まえ、青色・白色の違いから適正相場、社会保険や年末調整の実務まで、現場取材の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは「生計を一にする15歳以上の親族で、年間6ヶ月超事業に専従する人」を指し、青色申告なら届出額の範囲で給与の全額経費化が可能。
- 要点2:専従者になると「配偶者控除・扶養控除」の対象から完全に外れるため、月額給与の設定次第では世帯全体の手取りが減る逆転現象に注意が必要。
- 要点3:節税効果を最大化する鍵は「職務に見合った適正相場(月8万〜20万円前後)」の設定と、期日厳守の「届出書提出・年末調整」の徹底にある。
【基礎知識】専従者とは?個人事業主の家族給料を経費化する仕組み
税務における「専従者」とは、個人事業主と生計を一にする親族(配偶者、両親、15歳以上の子など)のうち、その事業に専ら従事している人を指します。
日本の税法では、家族間でお金を移動させて所得を意図的に分散・圧縮することを防ぐため、原則として家族への給与支払いを経費として認めない方針を取っています。しかし、家族が第三者の従業員と同じようにフルタイムで働いているにもかかわらず、一切の経費化を認めないのは事業実態に合致しません。そこで、所定のルールを厳格に満たす場合に限り、個人事業主家族給料経費として算入を認める特例が設けられています。
この専従者制度は、申告方法によって「青色事業専従者給与」と「白色申告専従者控除」の2種類に大別され、節税の柔軟性と税務メリットの大きさにおいて決定的な差が存在します。

青色申告と白色申告の決定的な違い|給与全額経費化vs定額控除
青色申告と白色申告では、家族の労働対価をどのように税務へ反映させるかが根本から異なります。最大の違いは、青色申告が「実際に支払った適正給与を経費にする」のに対し、白色申告は「決められた上限額をみなし控除する」点です。
| 項目 | 青色事業専従者給与 | 白色申告専従者控除 | 編集部の見解・評価 |
|---|---|---|---|
| 経費・控除の扱い | 支払った給与が全額必要経費になる | 事業所得から一定額を差し引く(控除) | 青色申告の方が節税上限がなく圧倒的に有利 |
| 金額の上限 | 届出書の範囲内かつ労務対価として妥当な額 | 配偶者:最大86万円/親族:最大50万円 | 白色の上限86万円は月額換算で約7.1万円に留まる |
| 事前の届出 | 税務署への事前届出が必須 | 不要(確定申告書に記載するのみ) | 青色は提出期限(3月15日等)の厳守が絶対条件 |
| 賞与(ボーナス) | 届出書に記載があれば経費算入可能 | 認められない(上限枠内のみ) | 業績に応じた柔軟な利益調整は青色のみ可能 |
青色事業専従者給与を活用すれば、配偶者に月15万円(年180万円)を支払った場合、その180万円全額が事業主の事業所得から差し引かれます。事業主の適用税率が高いほど専従者給与節税効果は跳ね上がるため、本格的に家族で事業を営むなら青色申告の選択が事実上の標準となっています。
【税務調査リスク】専従者給与の要件と「相場金額」の適正ライン
青色事業専従者給与として認められるためには、所得税法で定められた専従者給与の要件を厳格にクリアしなければなりません。
- 要件1:青色申告者と生計を一にする配偶者その他の親族であること(同居だけでなく、仕送りで生活している別居の家族も対象)。
- 要件2:その年の12月31日時点で15歳以上であること(中学生以下の労働対価は対象外)。
- 要件3:その年を通じて6ヶ月を超える期間、その事業に専ら従事していること(他社での正社員勤務や、昼間の通学がある大学生は原則不可)。
- 要件4:あらかじめ税務署へ届出書を提出し、その記載金額の範囲内で実際に支払われていること。
- 要件5:支払額が「労務の対価として相当」であること。
現場取材において税理士が最も警鐘を鳴らすのが、5つ目の「労務の対価としての妥当性」です。
実務上の専従者給与の相場金額は、一般事務や補助作業であれば月額8万〜15万円程度、経理総括や主要な営業・現場実務を担当している場合で月額15万〜25万円程度が一つの目安とされています。事業主の所得を減らしたい一心で、実際の作業が伝票整理程度であるにもかかわらず「月額50万円」といった過大な給与を設定すると、税務調査で「同業種・同規模事業の一般給与水準と比較して不相当に高額」と判断され、否認された分が追徴課税の対象になります。
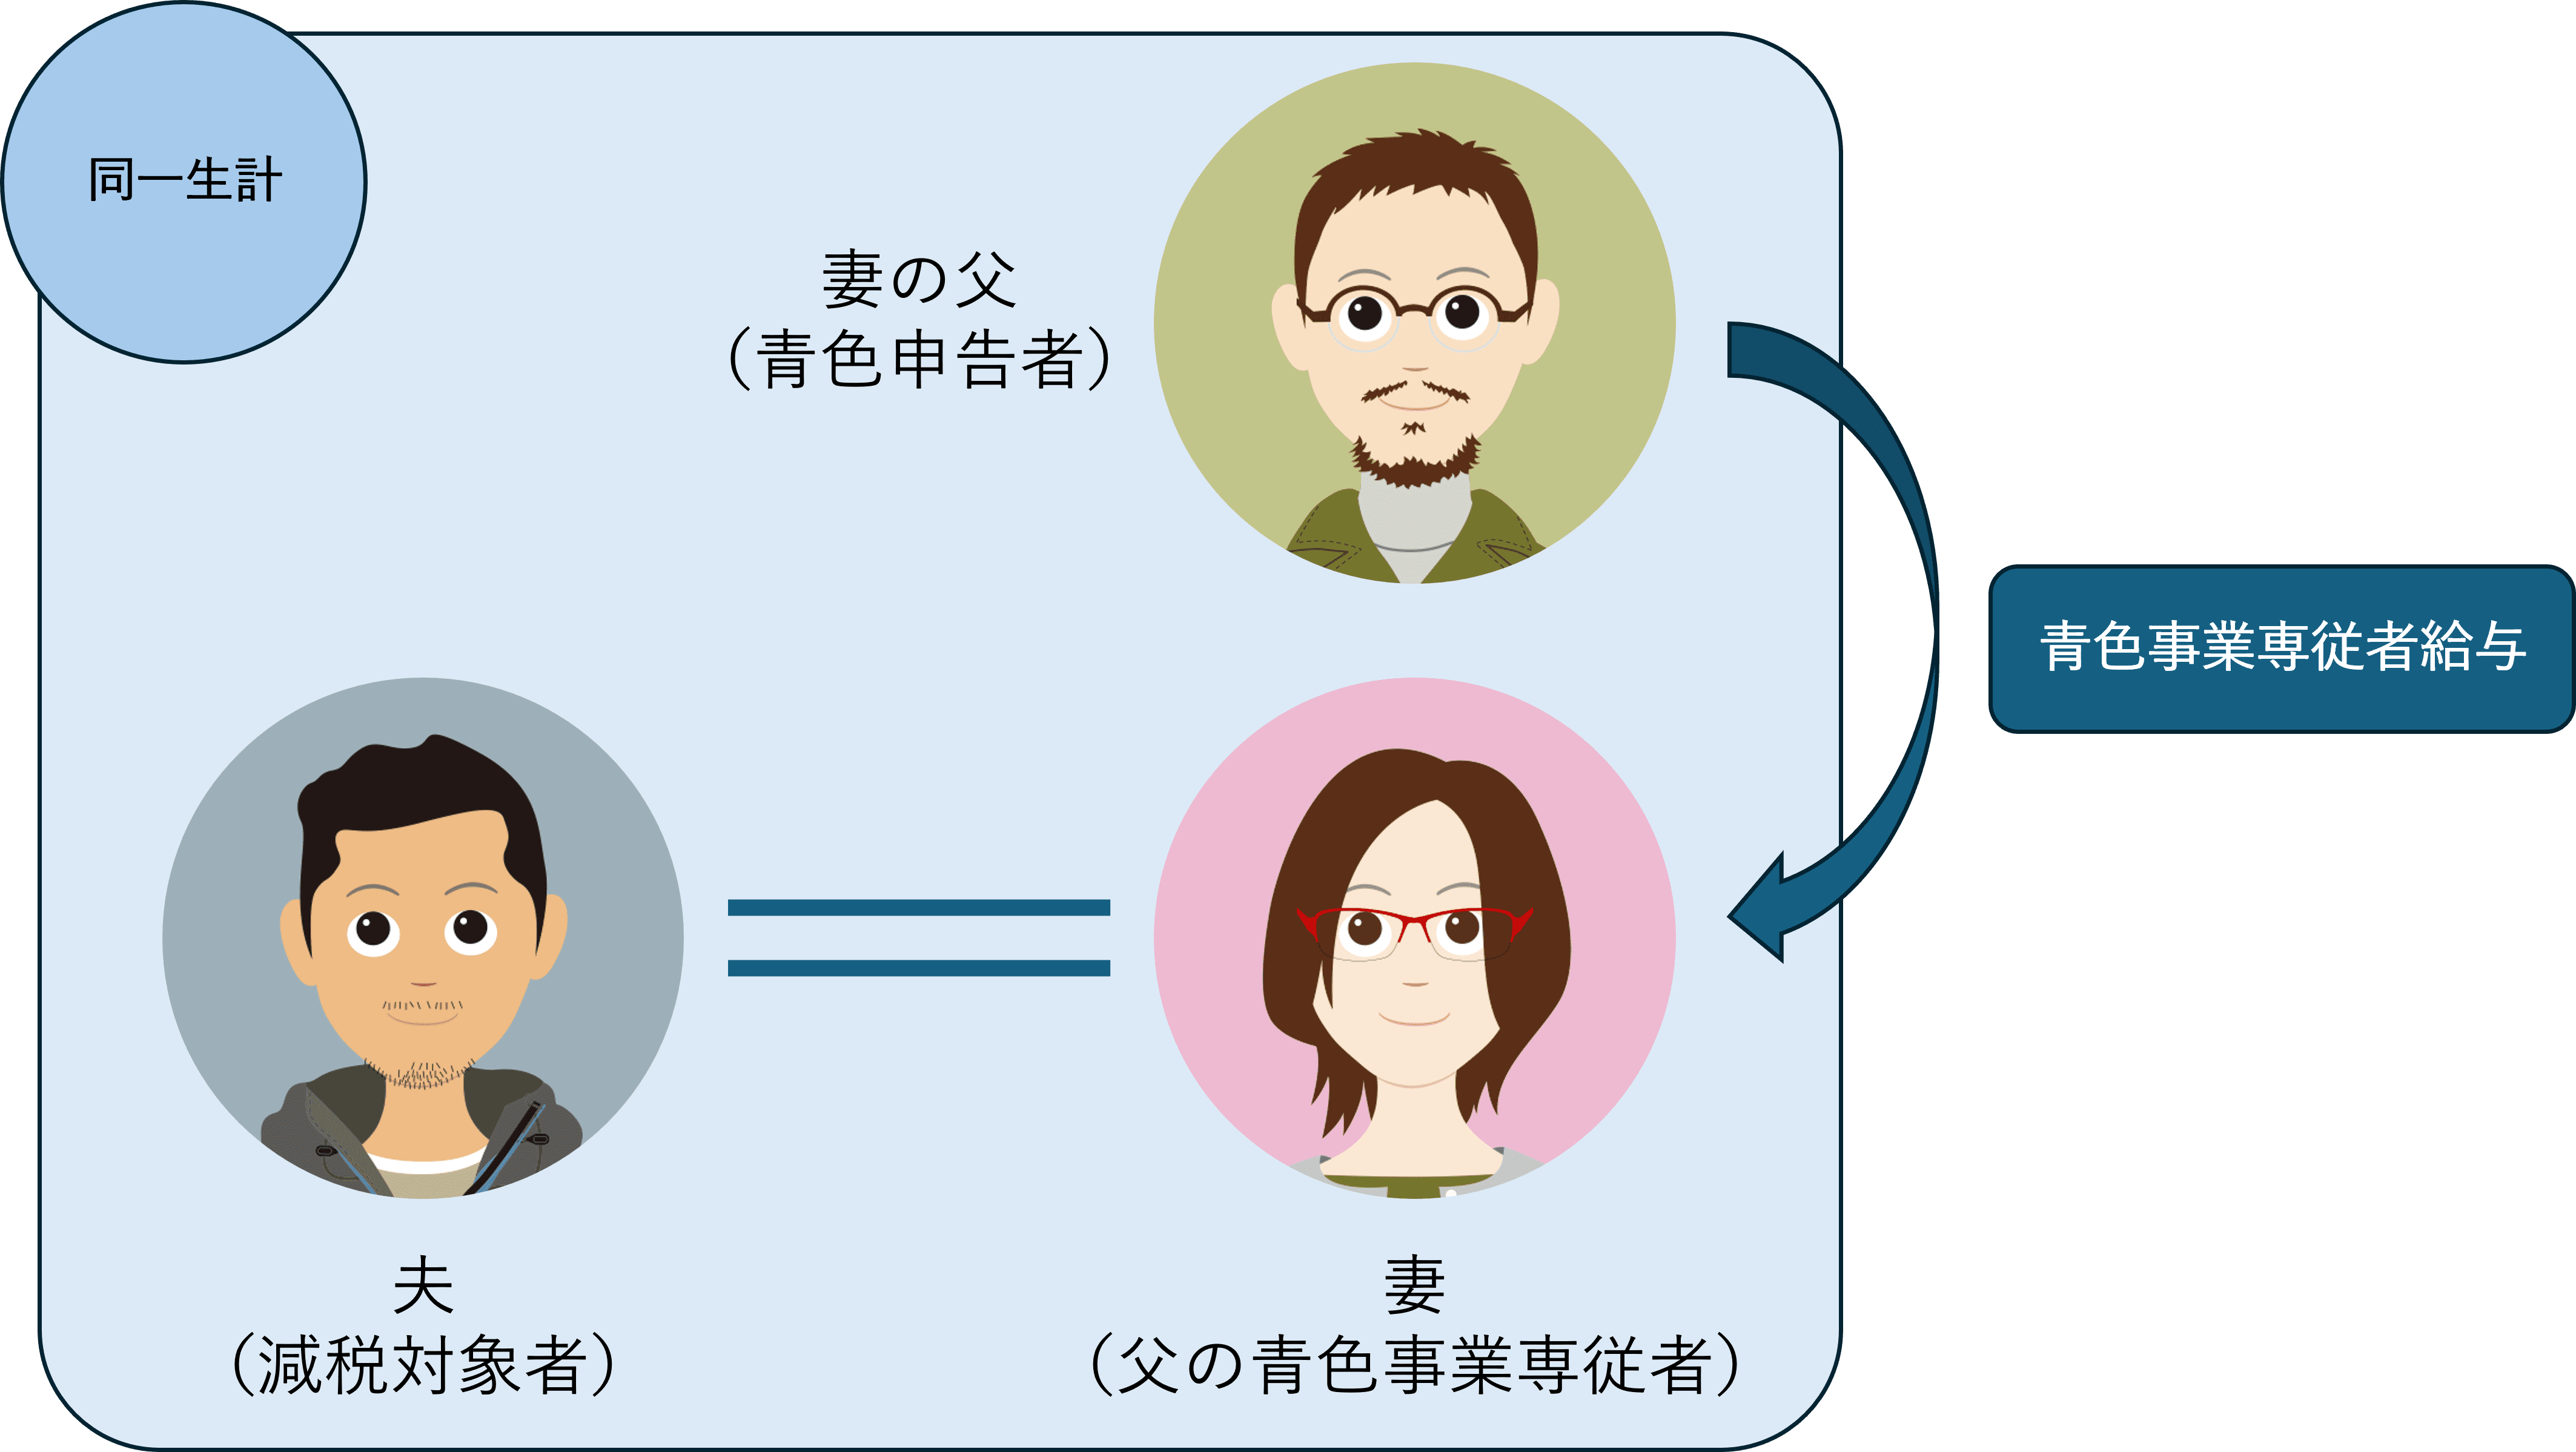
扶養控除が消滅?専従者給与の落とし穴とデメリット徹底検証
専従者制度を利用する際、最も多くの事業主が見落としやすいのが「各種控除との二者択一ルール」です。税務上、専従者給与控除と扶養控除の違いを正確に把握しておかないと、予期せぬ増税を招く恐れがあります。
1. 配偶者控除・扶養控除の完全適用除外
所得税法第57条の規定により、事業専従者として給与や控除を受けた親族は、たとえ年間の給与額がいくら少額であっても、事業主の「配偶者控除」「配偶者特別控除」「扶養控除」の対象から除外されます。
例えば、妻に月3万円(年36万円)だけ専従者給与を支払った場合、経費化できる額は36万円ですが、本来受けられたはずの配偶者控除(最大38万円)を失うため、差し引きで所得控除額が減ってしまう「本末転倒な逆転現象」が起こります。
2. 専従者給与デメリットと副業・学業の制限
その他の主な専従者給与デメリットとして、以下の制約が挙げられます。
- 他のアルバイト・副業が厳しく制限される:「専ら事業に従事する」ことが条件であるため、他社で一定以上の時間や日数働くことは原則認められません(短時間の例外を除く)。
- 失業保険(雇用保険)に加入できない:事業主と同居する親族は労働基準法上の「労働者」とみなされにくく、原則として雇用保険の適用対象外となります。
- 住宅ローン審査等での評価:専従者本人の収入は、一般的な正社員給料と異なり「個人事業主の家族間での利益移転」とみなされ、金融機関によっては単独でのローン審査が厳しくなるケースがあります。
いくらまで無税?税金計算・社会保険と年末調整の実務ルール
専従者給与を設定する際、多くの事業主が気にするのが「専従者本人の税金や社会保険料がどうなるか」という点です。
専従者給与はいくらまで無税か?
専従者本人の所得税については、一般的な給与所得者と同じルールが適用されます。
給与所得控除(最低55万円)と基礎控除(48万円)を合算した年収103万円以下(月額約8.5万円以下)であれば専従者本人に所得税はかかりません。また、住民税の非課税枠は自治体により異なりますがおおむね年収93万〜100万円がラインとなります。そのため、専従者側の税負担をゼロに抑えつつ事業主の経費を最大化する設計として「月額8万円(年間96万円)」の設定が定番とされているのです。
専従者社会保険加入条件と健康保険の扱い
個人事業主の事業所で働く専従者は、一般企業の会社員とは社会保険の仕組みが異なります。
個人事業主自身が加入しているのは「国民健康保険」および「国民年金」です。そのため、専従者である家族も同様に国民健康保険と国民年金(第1号被保険者)に加入します。会社員のように「配偶者の社会保険上の扶養に入って保険料が無料(第3号被保険者)」という仕組みは、個人事業主の世帯には存在しません。給与額を増やしても、国民健康保険料は世帯全体の所得に応じて増減するため、事前の試算が不可欠です。
青色専従者確定申告と専従者年末調整の義務
専従者給与を支払う事業主は「給与支払者」となるため、専従者年末調整を毎年12月に行う法律上の義務が生じます。専従者から扶養控除等申告書を回収し、年間の源泉所得税額を精算して源泉徴収票を作成・交付しなければなりません。
なお、専従者自身が給与のほかに不動産所得や株式売却益などの別所得を持たず、年末調整で税務処理が完結していれば、専従者本人が別途青色専従者確定申告を行う必要はありません。
届出期限を逃すと1年無駄に!青色事業専従者給与に関する届出書の書き方
青色事業専従者給与を必要経費にするためには、管轄の税務署へ事前に青色事業専従者給与に関する届出書を提出しなければなりません。提出を怠った場合、実際に給与を支払っていても一切経費として認められません。
- 提出期限(原則):専従者給与を経費に算入しようとする年の3月15日まで。
- 提出期限(新規開業・専従者が増えた場合):開業した日、または新たに専従者を迎えた日(結婚・配偶者の退職等)から2ヶ月以内。
届出書には、専従者の氏名・続柄・年齢・仕事内容とともに、「給料(月額上限)」および「賞与(年間上限)」を記載します。ここでの金額は「上限枠」を意味するため、実際に支給する金額より極端に低く書かないよう配慮が必要です。届出額を超えて支払った給与は経費算入できないため、実務上は想定支給額より少し余裕を持たせた金額を記載しておくことが推奨されます。
【実態検証】家族経営に潜む「公私の曖昧さ」と心理的バウンダリー
税務の現場を取材すると、専従者制度の成否は単なる税率計算だけでなく「家族間の力関係と心理的距離感」に大きく左右されている実態が浮き彫りになります。
税理士の手記や相談現場では、「給料を支払っているのに家事や育児の延長とみなされて感謝されない」「通帳を事業主が預かり、専従者本人が自由に使えない名目だけの支給になっていた」といったトラブルが後を絶ちません。税務署もこうした実態を注視しており、専従者名義の口座に給与が確実に振り込まれているか、その口座を本人が主体的に管理・出金しているかを調査現場で厳正にチェックします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
専従者制度を活用すべきか否かは、以下の明確な基準で判断することが賢明です。
【専従者給与の導入をおすすめできる人】
- 事業主の課税所得が安定して高く、累進税率の引き下げ効果が大きい個人事業主
- 家族が週4〜5日フルタイムで実際に事業の中核業務や事務を一手に担っている場合
- 給与口座を完全に専従者本人の管理下に置き、公私の境界線(心理的バウンダリー)を明確に保てる家庭
【導入を慎重に見送るべき人】
- 事業利益がまだ少なく、配偶者控除(38万円)の範囲内で収めた方が税務上の手間が少ない場合
- 家族が他社でパート・副業をしており、年間給与収入が専従者給与を上回る可能性がある場合
- 名義だけ専従者にして実態のない節税を図ろうとしている場合(税務調査での否認リスクが極めて高い)
【専従者とは】に関するよくある質問(FAQ)
Q1:パートや副業を掛け持ちしている家族を専従者にできますか?
A1:原則として認められません。専従者は「専らその事業に従事する」ことが要件です。ただし、他社での勤務が短時間かつ事業の閑散期のみで、本業の従事に支障がないごく例外的なケースを除き、税務署から専従性を疑われるリスクが高いため避けるのが安全です。
Q2:青色事業専従者給与の届出を出した後、業績悪化で給料を払えない月があっても大丈夫ですか?
A2:支払わなかった月があっても法的な罰則はありません。ただし、資金繰りの悪化によって未払いが続く場合は、不自然な利益操作とみなされないよう、帳簿上で未払金処理を行うか、事前に届出内容の変更届を提出して給与設定を見直す必要があります。
Q3:専従者の給与額を変更したい場合はどうすればいいですか?
A3:届出書に記載した上限額の範囲内での減額・増額であれば、新たな書類提出は不要です。届出書の上限額を超える増額を行いたい場合は、あらかじめ「青色事業専従者給与に関する変更届出書」を税務署へ提出してください。
Q4:大学生の子どもを夏休み期間だけ専従者にして給与を払えますか?
A4:原則として不可です。昼間通学している学生は税法上の専従者要件(年間の過半を事業に従事)を満たせないと判断されます。夜間・通信制の学生や、休学中などの特段の事情がない限り、学生の専従者登録は認められません。
まとめ:家族給与の正しい活用が事業成長と健全な家計を守る
個人事業主にとって、家族専従者制度は合法的に所得を分散し、事業のキャッシュフローを最大化するための極めて強力な選択肢です。特に青色申告における専従者給与は、事業主の所得税・住民税負担を大きく軽減させる力を持ちます。
しかし、その恩恵を享受するためには「年間6ヶ月以上の専従」「届出書の期限内提出」「労務対価としての適正な給与設定」、そして「配偶者控除の消滅リスクの把握」という前提条件を厳守しなければなりません。目先の節税額にとらわれず、実態に基づいた適正な給料設計と年末調整の実務を徹底することこそが、税務調査を恐れずに家族と二人三脚で事業を発展させる最良の道です。 (あわせて読みたい:【速報】奄美大島で火事発生!一体なぜ?出火原因の真相と被害状況まとめ) (出典: 専従 者 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。